Когда семья выбирает новую квартиру, за цифрами в объявлении всегда стоят вполне конкретные планы. Отдельная спальня для родителей, собственная комната для ребёнка, просторная кухня-гостиная, где можно собираться по вечерам. Хочется, чтобы места хватало не только для сегодняшней жизни, но и для планов на будущее.
Однако между понравившейся планировкой и решением о покупке возникает важный вопрос: сколько в действительности будет стоить квартира и какой способ оплаты окажется наиболее комфортным для семейного бюджета?
Сегодня покупателям доступны разные способы приобретения жилья. При этом условия покупки одной и той же квартиры могут существенно отличаться в зависимости от размера первоначального взноса, срока кредитования и выбранной финансовой программы.
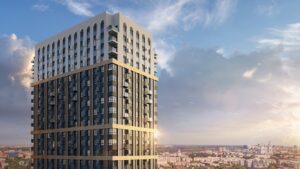
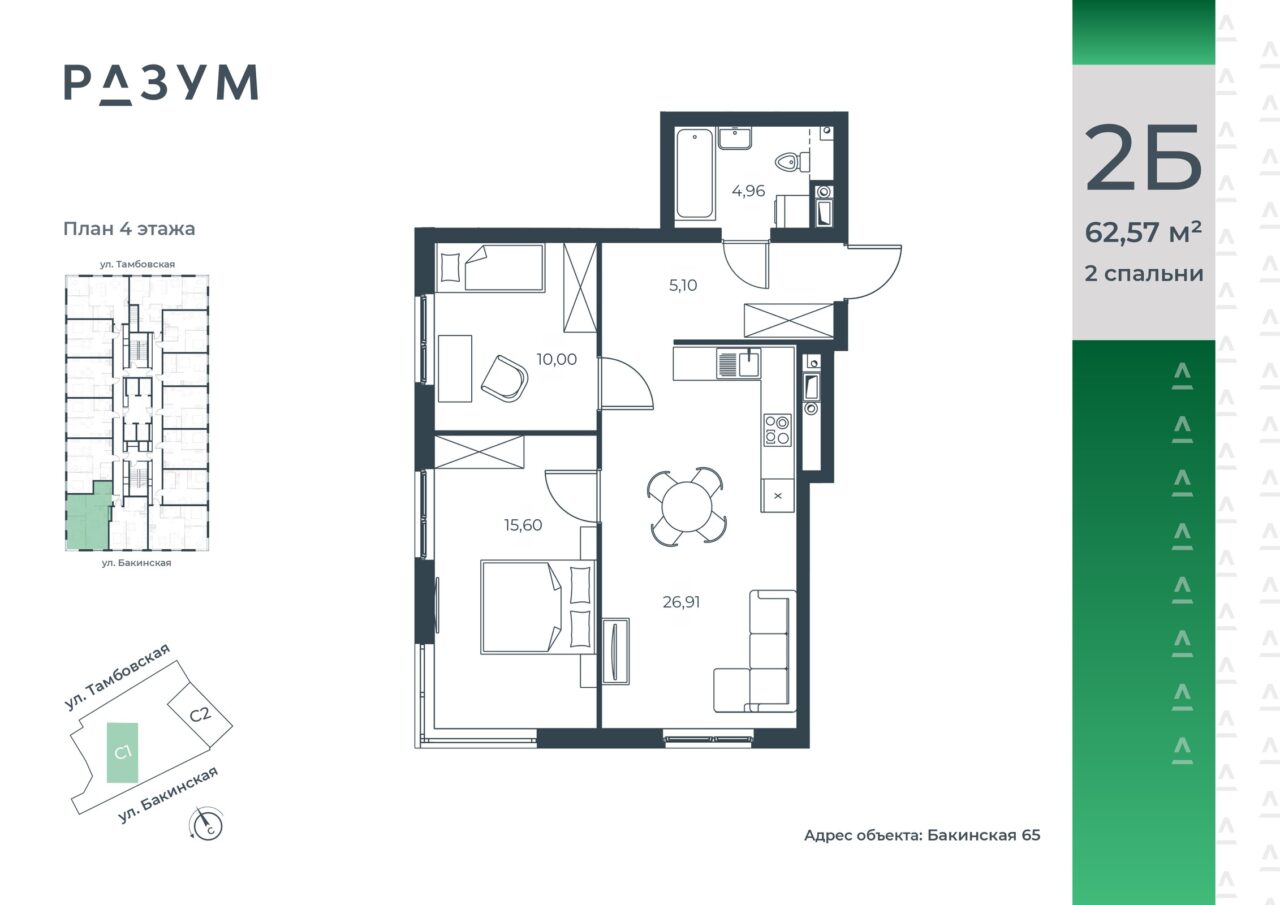
Разбираемся в способах покупки на примере квартиры площадью 62 м² с двумя спальнями и кухней-гостиной в проекте Бакинская 65
Семейная ипотека: условия зависят от состава семьи
С 1 октября 2026 года условия семейной ипотеки изменились. Теперь процентная ставка зависит от количества детей в семье. При этом до 30 ноября покупателям доступно дополнительное субсидирование от девелопера, которое позволяет снизить ставку и ежемесячный платёж.
Представленные ниже платежи рассчитаны с учётом субсидирования.
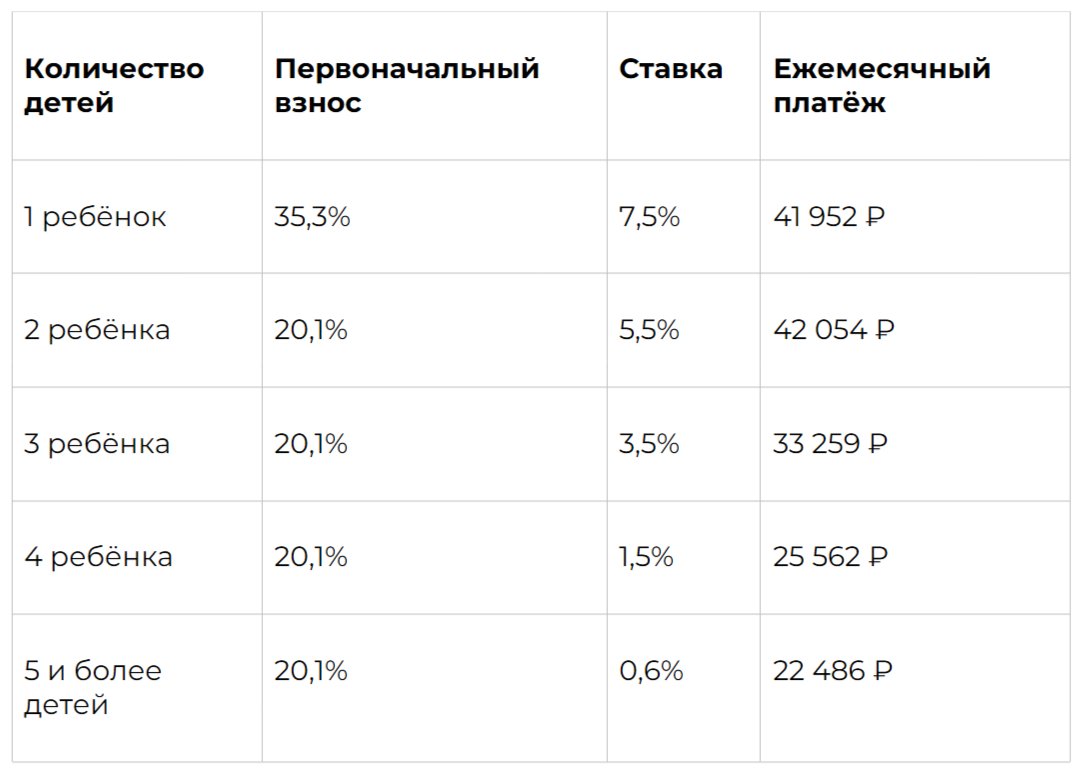
При выборе семейной ипотеки важно учитывать, как условия программы влияют на ежемесячные расходы. В зависимости от количества детей в семье размер платежа может существенно различаться, поэтому стоит заранее рассчитать финансовую нагрузку и выбрать наиболее подходящий вариант.
Рассрочка: возможность распределить оплату
Для покупателей, которые не планируют оформлять ипотеку сразу, альтернативой может стать рассрочка.
В рассматриваемом предложении первоначальный взнос составляет 20% стоимости квартиры, а ежемесячный платёж 50 000 рублей.
К моменту ввода дома в эксплуатацию оставшуюся стоимость квартиры можно внести на эскроу-счёт собственными средствами или оформить ипотеку на недостающую сумму.
Такой способ покупки может быть удобен тем, кто ожидает поступления средств от продажи другой недвижимости или планирует распределить крупные расходы на определённый период.
Траншевая ипотека: поэтапное получение кредита
Ещё один инструмент – траншевая ипотека, при которой кредитные средства предоставляются не единовременно, а несколькими частями. Сначала покупатель вносит первоначальный взнос, после чего банк предоставляет первую часть кредита. Пока строительство продолжается, проценты начисляются только на уже выданную сумму, поэтому ежемесячный платёж на первом этапе ниже.
Ближе к завершению строительства банк перечисляет оставшуюся часть кредита. В рассматриваемом предложении действует субсидированная ставка 13,9% годовых, первоначальный взнос составляет 20%, а ежемесячный платёж на первом этапе – 39 383 рублей.
Траншевая ипотека может быть удобна покупателям, которые хотят снизить финансовую нагрузку в период строительства дома. Например, тем, кто продолжает снимать жильё, планирует продажу имеющейся недвижимости или хочет распределить расходы до переезда.
Приобретение квартиры – это поиск баланса между её стоимостью, условиями покупки и качеством будущей жизни. Важно учитывать не только площадь и ежемесячный платёж, но и то, насколько выбранный дом соответствует привычкам, потребностям и планам семьи.
Разобраться в финансовых программах и подобрать подходящий способ покупки помогут специалисты девелопера РАЗУМ. Получить бесплатную консультацию, узнать актуальные условия и рассчитать ежемесячный платёж можно по телефону +7 (8512) 46-47-42 или в офисе продаж по адресу: Набережная Приволжского Затона 20.
Оценивайте свои финансовые возможности и риски. Застройщик ООО СЗ «РАЗУМ на Бакинской». ИНН: 3000009658. Расчеты приведены на примере квартиры с двумя спальнями кухней-гостиной, площадь 62 м2, стоимость квартиры 9 320 000 рублей. Рассрочка предоставляется застройщиком без участия банка. Первоначальный взнос от 20% вносится в течение 5 дней с момента государственной регистрации. Ежемесячные платежи 50 000 руб. на срок строительства. Без наценок и удорожания. Не сочетается с промо-предложениями. Финальный платёж вносится за 6 месяцев до получения разрешения на ввод в эксплуатацию (РВ).
Траншевая ипотека.Кредит ПАО Сбербанк. Лицензия ЦБ РФ № 1481. Диапазон ПСК: от 18,014% до 24,812%. Ставка от 15,4% годовых. Первоначальный взнос от 20%. Кредит выдаётся траншами в соответствии с графиком, предусмотренным кредитным договором. Первый транш — 30% . Второй транш — 50% (за 1 мес до ввода дома в эксплуатацию).
Семейная ипотека. Кредит ПАО Сбербанк. Лицензия ЦБ РФ № 1481. Диапазон ПСК 17,171% до 17,205%. Ставка от 7,5%, для семей с одним ребёнком, от 5,5% для семей с двумя детьми, от 3,5% для семей с тремя детьми, от 1,5% для семей с четырьмя детьми, от 0,6% для семей с пятью и более детьми, при условии, что хотя бы 1 ребенок не достиг возраста 7 лет. Срок кредитования — до 30 лет. Сумма кредита — до 10 млн руб. ПВ от 20,1%.
Изучите все условия кредитов на sberbank.ru.
Акции действительны с 01.11.2026 по 30.11.2026 года. Предложение ограничено. Не является публичной офертой. Проектная декларация на сайте https://наш.дом.рф.
Реклама. ООО «РАЗУМ Недвижимость», ИНН 3000011495
erid: 2W5zFJGFQPC